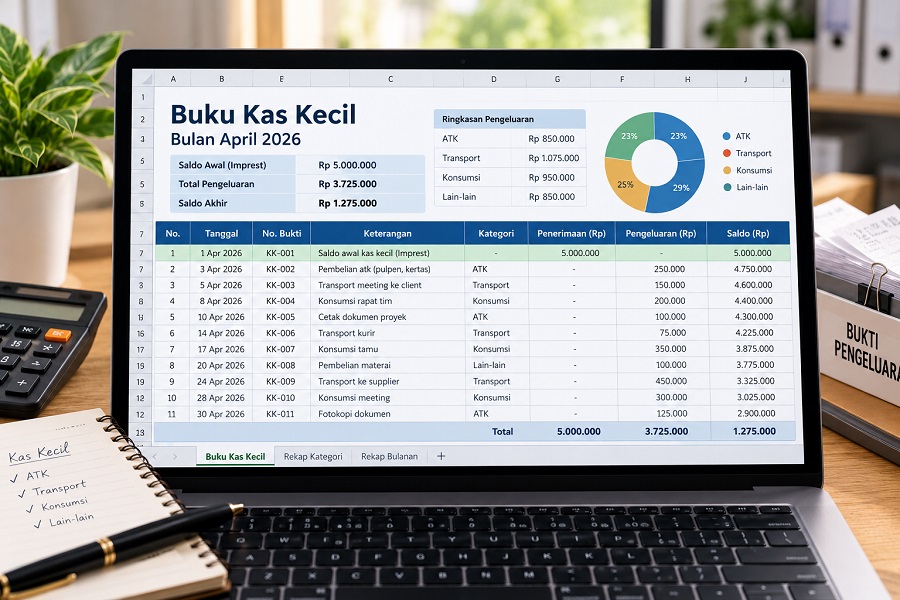
Kas kecil (petty cash) adalah dana tunai dalam jumlah terbatas untuk membayar pengeluaran rutin bernilai kecil. Dengan sistem imprest, saldo kas kecil ditetapkan tetap, misalnya Rp5 juta, lalu diisi kembali sebesar total pengeluaran yang terbukti dengan bon. Pencatatan beban dilakukan saat pengisian kembali, bukan saat setiap pengeluaran.
Hampir semua kantor punya kas kecil, tetapi tidak semuanya mengelolanya dengan benar. Kasus yang paling sering dijumpai saat audit: saldo fisik tidak cocok dengan catatan, bon hilang, dan kas kecil dipakai untuk pinjaman pribadi karyawan.
Artikel ini ditujukan untuk staf finance, admin kantor, kasir, dan pemilik usaha kecil sampai menengah. Anda akan memahami pengertian kas kecil, perbedaan sistem imprest dan fluktuasi, jurnal lengkap beserta contohnya, prosedur pengelolaan harian, serta kontrol internal yang mencegah selisih dan penyalahgunaan.
Apa Itu Kas Kecil dan Apa Fungsinya?
Kas kecil adalah sejumlah uang tunai yang disimpan terpisah dari rekening bank perusahaan dan dipegang oleh satu orang penanggung jawab, biasa disebut kasir kas kecil atau petty cash custodian. Fungsinya membayar pengeluaran kecil yang tidak praktis dibayar lewat transfer atau cek.
Contoh pengeluaran yang wajar dibayar dari kas kecil:
• Alat tulis kantor dan fotokopi
• Konsumsi rapat dan jamuan tamu sederhana
• Ongkos kurir, ojek online, parkir, dan tol
• Meterai dan biaya pengiriman dokumen
• Perbaikan kecil, seperti mengganti lampu atau kunci
Tanpa kas kecil, setiap pembelian kecil harus melalui proses pengajuan dan persetujuan pembayaran yang panjang. Kas kecil memangkas proses itu, tetapi tetap menjaga pencatatan dan kontrol.
Apa Itu Sistem Imprest?
Sistem imprest adalah metode pengelolaan kas kecil dengan saldo dana yang selalu tetap. Saat dana menipis, perusahaan mengisi kembali sebesar jumlah yang sudah dipakai, sehingga saldo kembali ke angka awal.
Prinsip kerjanya sederhana:
• Perusahaan menetapkan dana tetap, misalnya Rp5.000.000.
• Setiap pengeluaran dibuktikan dengan bukti pengeluaran kas kecil atau voucher, dilengkapi nota dari penjual.
• Pada setiap saat, uang tunai ditambah total bon harus sama dengan dana tetap.
• Saat pengisian kembali, perusahaan mentransfer atau menarik dana sebesar total bon, lalu mencatat bebannya.
Keunggulan utama sistem imprest adalah kemudahan pengawasan. Siapa pun yang memeriksa cukup menghitung uang dan bon. Jika jumlahnya tidak sama dengan dana tetap, berarti ada selisih yang harus dijelaskan.
Apa Perbedaan Sistem Imprest dan Sistem Fluktuasi?
Perbedaan utamanya ada pada saldo dan waktu pencatatan. Pada sistem imprest saldo kas kecil tetap dan beban dicatat saat pengisian kembali. Pada sistem fluktuasi saldo berubah-ubah dan setiap pengeluaran langsung dijurnal.
Aspek
Sistem imprest
Sistem fluktuasi
Saldo akun kas kecil
Tetap, kecuali dana dinaikkan atau diturunkan
Berubah setiap ada pengeluaran dan pengisian
Jurnal saat pengeluaran
Tidak ada jurnal, cukup voucher
Langsung dijurnal ke beban
Jurnal saat pengisian kembali
Mendebit akun beban
Mendebit akun kas kecil
Jumlah pengisian
Sama dengan total pengeluaran
Bebas, sesuai kebutuhan
Kemudahan pengawasan
Tinggi, karena ada angka acuan tetap
Lebih rendah, perlu rekonsiliasi rinci
Cocok untuk
Sebagian besar kantor dan UMKM
Usaha dengan kebutuhan kas tidak menentu
Dalam praktik, sistem imprest jauh lebih umum karena lebih mudah diawasi dan diaudit. Sistem fluktuasi biasanya dipakai jika pengeluaran tunai sangat bervariasi dari bulan ke bulan, misalnya di proyek lapangan.
Bagaimana Jurnal Kas Kecil dengan Sistem Imprest?
Dalam sistem imprest, ada tiga jurnal utama: saat pembentukan dana, saat pengisian kembali, dan saat dana dinaikkan atau diturunkan. Pengeluaran harian tidak dijurnal.
1. Pembentukan dana kas kecil
Perusahaan membentuk kas kecil sebesar Rp5.000.000 dengan menarik dana dari rekening bank.
• Debit Kas Kecil Rp5.000.000
• Kredit Kas di Bank Rp5.000.000
2. Pengeluaran harian
Selama sebulan, kasir mencatat pengeluaran di buku kas kecil dan menyimpan voucher beserta notanya. Tidak ada jurnal ke buku besar pada tahap ini.
• Alat tulis kantor: Rp850.000
• Konsumsi rapat: Rp1.200.000
• Ongkos kurir dan ojek online: Rp640.000
• Parkir dan tol: Rp410.000
• Meterai 30 lembar: Rp300.000
Total pengeluaran menurut bon adalah Rp3.400.000. Saat dihitung, uang tunai yang tersisa Rp1.590.000. Seharusnya sisa uang adalah Rp1.600.000, sehingga ada selisih kurang Rp10.000.
3. Pengisian kembali
Perusahaan mengisi kembali sebesar Rp3.410.000, yaitu total bon ditambah selisih kurang, agar saldo kembali Rp5.000.000.
• Debit Beban Alat Tulis Kantor Rp850.000
• Debit Beban Konsumsi Rp1.200.000
• Debit Beban Transportasi Rp1.050.000
• Debit Beban Meterai Rp300.000
• Debit Selisih Kas Rp10.000
• Kredit Kas di Bank Rp3.410.000
Jika yang terjadi selisih lebih, misalnya uang tunai justru lebih Rp10.000, akun Selisih Kas dicatat di sisi kredit dan jumlah pengisian berkurang sebesar itu.
4. Menaikkan atau menurunkan dana
Jika dana Rp5.000.000 ternyata selalu habis sebelum dua minggu, perusahaan bisa menaikkannya menjadi Rp7.000.000.
• Debit Kas Kecil Rp2.000.000
• Kredit Kas di Bank Rp2.000.000
Penurunan dana dicatat sebaliknya. Hanya jurnal pembentukan, penambahan, dan pengurangan dana yang mengubah saldo akun Kas Kecil.
Jurnal pada sistem fluktuasi sebagai pembanding
Pada sistem fluktuasi, setiap pengeluaran dijurnal Debit Beban, Kredit Kas Kecil. Saat pengisian, jurnalnya Debit Kas Kecil, Kredit Kas di Bank, dengan jumlah yang bisa berbeda dari total pengeluaran.
Bagaimana Prosedur Mengelola Kas Kecil yang Rapi?
Pengelolaan kas kecil yang rapi bertumpu pada empat hal: aturan tertulis, bukti pengeluaran yang lengkap, pencatatan harian, dan pengisian kembali yang terjadwal.
1. Tetapkan kebijakan tertulis. Tentukan besar dana, batas maksimal per transaksi (misalnya Rp1.000.000), jenis pengeluaran yang diperbolehkan, dan siapa yang berwenang menyetujui.
2. Tunjuk satu penanggung jawab. Kas kecil hanya dipegang satu orang agar tanggung jawab atas selisih jelas. Tunjuk satu orang cadangan saat kasir cuti, dengan serah terima yang dihitung bersama.
3. Gunakan voucher bernomor urut. Setiap pengeluaran memakai voucher yang ditandatangani penerima uang dan pemberi persetujuan, dengan nota asli terlampir.
4. Catat di buku kas kecil setiap hari. Isi tanggal, nomor voucher, keterangan, kategori beban, dan jumlah. Spreadsheet sederhana sudah cukup untuk usaha kecil.
5. Isi kembali saat saldo mencapai batas tertentu. Misalnya saat sisa uang tinggal 20 sampai 30% dari dana, atau setiap akhir bulan, mana yang lebih dulu.
6. Lakukan pengisian kembali di akhir periode. Pengisian sebelum tutup buku memastikan semua beban bulan itu tercatat di laporan keuangan periode yang benar.
Untuk kebutuhan yang belum pasti jumlahnya, seperti uang muka perjalanan dinas, gunakan formulir uang muka atau kasbon terpisah. Kasbon harus dipertanggungjawabkan dalam waktu yang ditentukan, misalnya tiga hari kerja.
Bagaimana Mencegah Selisih dan Penyalahgunaan Kas Kecil?
Kunci pencegahannya adalah pemisahan tugas dan pemeriksaan mendadak. Kasir kas kecil tidak boleh sekaligus menyetujui pengeluaran, mencatat ke buku besar, dan melakukan pengisian kembali.
• Pisahkan tugas. Kasir membayar dan menyimpan bon, atasan menyetujui, dan staf akuntansi memeriksa serta menjurnal saat pengisian.
• Lakukan cash opname mendadak. Hitung uang dan bon tanpa pemberitahuan, minimal sebulan sekali, lalu tuangkan dalam berita acara yang ditandatangani kedua pihak.
• Larang pinjaman pribadi dari kas kecil. Uang yang dipinjam karyawan membuat saldo tidak bisa diverifikasi dengan bon.
• Simpan uang di tempat terkunci. Gunakan cash box atau brankas kecil, dan jangan campur dengan uang pribadi.
• Tandai bon yang sudah diganti. Cap "lunas" atau "sudah diisi kembali" mencegah bon yang sama diajukan dua kali.
• Beri batas toleransi selisih. Selisih kecil karena pembulatan bisa dibebankan ke akun Selisih Kas. Selisih di atas batas harus ditelusuri dan dilaporkan.
Dari pengalaman membantu tim finance UMKM, masalah terbesar biasanya bukan pencurian, melainkan nota yang tidak lengkap. Biasakan meminta nota dari setiap pembelian, termasuk struk parkir dan bukti perjalanan dari aplikasi ojek online.
Apakah Pengeluaran Kas Kecil Bisa Jadi Biaya Pengurang Pajak?
Bisa, sepanjang pengeluarannya berkaitan dengan kegiatan usaha dan didukung bukti yang sah. Nota, kuitansi, dan struk dari kas kecil menjadi dokumen pendukung saat menyusun laporan keuangan dan SPT Tahunan badan.
Ada dua hal yang perlu diperhatikan:
• Pembayaran jasa ke pihak lain yang menjadi objek PPh, misalnya jasa servis atau tenaga lepas, sebaiknya tidak dibayar dari kas kecil. Pembayaran seperti itu perlu dipotong pajak dan dibuatkan bukti potong, sehingga lebih tepat diproses lewat pembayaran biasa.
• Jamuan dan entertainment perlu dicatat dalam daftar nominatif agar dapat dibiayakan. Simpan keterangan tanggal, tempat, nama, dan jabatan pihak yang dijamu.
Hal Yang Perlu Diperhatikan
Kas kecil adalah dana tunai untuk pengeluaran rutin bernilai kecil. Sistem imprest membuatnya mudah diawasi karena saldonya tetap: uang tunai ditambah bon harus selalu sama dengan dana yang ditetapkan, dan beban baru dijurnal saat pengisian kembali.
• Sistem imprest punya saldo tetap. Sistem fluktuasi punya saldo yang berubah dan menjurnal setiap pengeluaran.
• Jurnal imprest: pembentukan dana, pengisian kembali ke akun beban, dan perubahan besar dana.
• Selisih kas dicatat di akun Selisih Kas dan harus dijelaskan jika melebihi batas toleransi.
• Kebijakan tertulis, voucher bernomor, pemisahan tugas, dan cash opname mendadak adalah kontrol utamanya.
Langkah berikutnya: lakukan cash opname kas kecil di kantor Anda minggu ini, cocokkan uang dan bon dengan dana tetap, lalu tuliskan kebijakan kas kecil satu halaman yang memuat besar dana, batas per transaksi, dan jadwal pengisian kembali.
FAQ
Berapa besar dana kas kecil yang ideal?
Umumnya cukup untuk kebutuhan dua sampai empat minggu. Hitung rata-rata pengeluaran tunai bulanan, lalu tetapkan dana yang tidak perlu diisi ulang lebih dari dua kali sebulan.
Apakah pengeluaran kas kecil harus dijurnal setiap hari?
Pada sistem imprest tidak. Pengeluaran cukup dicatat di buku kas kecil, lalu dijurnal ke akun beban saat pengisian kembali.
Bagaimana mencatat selisih kas kecil?
Selisih kurang dicatat di debit akun Selisih Kas, sedangkan selisih lebih di kredit. Selisih di atas batas toleransi harus ditelusuri dan dilaporkan ke atasan.
Kapan kas kecil harus diisi kembali?
Saat saldo mencapai batas minimum, misalnya 20 sampai 30% dari dana, dan setiap akhir periode akuntansi agar beban tercatat di bulan yang benar.
Siapa yang boleh memegang kas kecil?
Satu orang kasir kas kecil yang ditunjuk. Penyetuju pengeluaran dan pencatat jurnal sebaiknya orang yang berbeda.