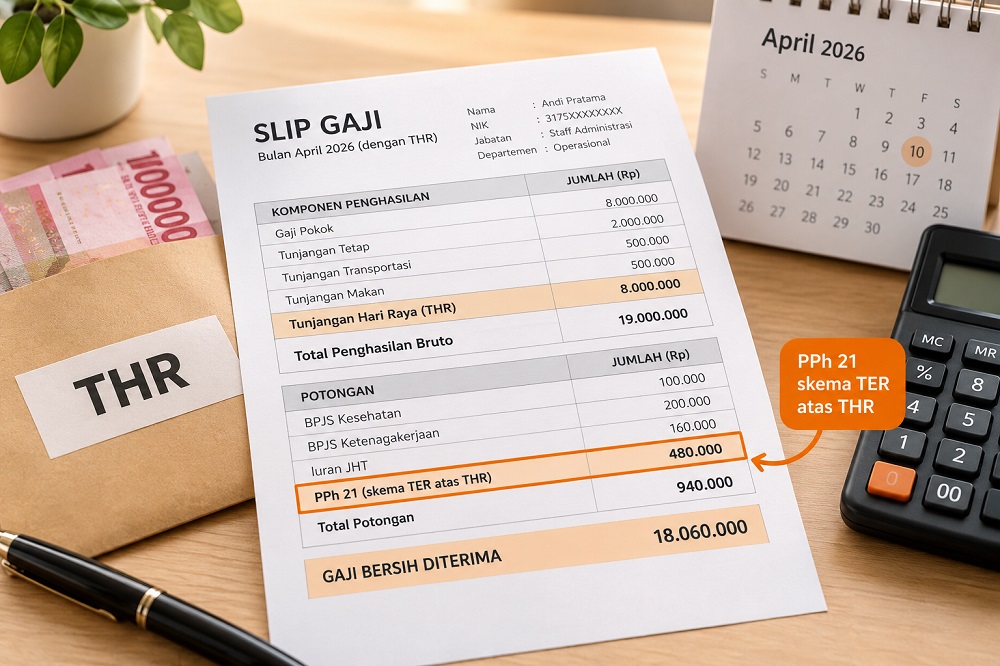
THR dan bonus karyawan adalah penghasilan tidak teratur yang dikenai PPh Pasal 21. Dari Januari sampai November, pajaknya dihitung dengan menjumlahkan gaji dan THR atau bonus pada bulan pembayaran, lalu dikalikan tarif efektif rata-rata (TER). Pada bulan Desember, perusahaan menghitung ulang pajak setahun dengan tarif Pasal 17 UU PPh.
Setiap menjelang Lebaran, pertanyaan yang sama selalu muncul di grup HR dan payroll: kenapa potongan pajak di bulan THR jauh lebih besar dari biasanya? Karyawan merasa THR-nya "dipotong besar", sementara tim payroll harus bisa menjelaskan angkanya dengan dasar yang jelas.
Artikel ini ditujukan untuk staf HR, payroll, finance, dan pemilik usaha, juga karyawan yang ingin memeriksa slip gajinya sendiri. Anda akan memahami dasar hukum pajak THR dan bonus, cara kerja skema TER, contoh perhitungan lengkap dari bulan THR sampai Desember, kasus khusus yang sering membingungkan, dan kesalahan payroll yang perlu dihindari.
Apakah THR dan Bonus Karyawan Kena Pajak?
Ya. THR dan bonus termasuk objek PPh Pasal 21 karena merupakan tambahan penghasilan dari pekerjaan. Pemberi kerja wajib memotong, menyetor, dan melaporkan pajaknya bersama gaji bulanan.
Dasar hukumnya adalah UU PPh sebagaimana diubah terakhir dengan UU HPP, serta skema TER dalam PP 58/2023 dan PMK 168/2023 yang berlaku sejak Januari 2024. Pada Maret 2026, pemerintah kembali menegaskan bahwa THR 2026 tetap menjadi objek PPh 21 dan belum ada aturan yang membebaskannya secara umum.
Dalam aturan PPh 21, yang termasuk penghasilan tidak teratur antara lain:
• Tunjangan Hari Raya (THR) keagamaan
• Bonus kinerja atau bonus tahunan
• Tantiem, jasa produksi, dan gratifikasi
• Premi dan penghasilan sejenis yang tidak dibayar rutin setiap bulan
Satu pengecualian yang sering disalahpahami: PPh atas THR dan gaji ke-13 Aparatur Sipil Negara ditanggung pemerintah. Perlakuan ini tidak berlaku untuk karyawan swasta.
Bagaimana Skema TER Menghitung Pajak THR dan Bonus?
Dengan skema TER, PPh 21 bulanan pegawai tetap sama dengan penghasilan bruto sebulan dikalikan tarif TER. Jika THR atau bonus dibayar bulan itu, nilainya ikut dijumlahkan ke bruto, sehingga tarifnya ikut naik.
Ini berbeda dengan metode lama sebelum 2024, ketika pajak gaji dan pajak THR dihitung terpisah dengan cara disetahunkan. Sekarang tidak perlu lagi menghitung biaya jabatan, iuran pensiun, dan PTKP setiap bulan.
Tabel TER dibagi menjadi tiga kategori berdasarkan status PTKP pegawai:
• Kategori A: TK/0, TK/1, dan K/0. Tarif 0% sampai bruto Rp5.400.000 sebulan.
• Kategori B: TK/2, TK/3, K/1, dan K/2. Tarif 0% sampai bruto Rp6.200.000 sebulan.
• Kategori C: K/3. Tarif 0% sampai bruto Rp6.600.000 sebulan.
Berikut cuplikan beberapa lapisan TER Kategori A yang dipakai dalam contoh artikel ini:
Penghasilan bruto sebulan
TER Kategori A
Sampai Rp5.400.000 = 0%
Di atas Rp9.650.000 sampai Rp10.050.000 = 2%
Di atas Rp12.500.000 sampai Rp13.750.000 = 5%
Di atas Rp13.750.000 sampai Rp15.100.000 = 6%
Di atas Rp16.950.000 sampai Rp19.750.000 = 8%
Di atas Rp19.750.000 sampai Rp24.150.000 = 9%
Gunakan tabel lengkap di lampiran PP 58/2023 untuk perhitungan sebenarnya. Ingat juga bahwa bruto bulanan mencakup gaji, tunjangan, lembur, THR atau bonus, premi JKK dan JKM yang dibayar perusahaan, serta tunjangan PPh jika perusahaan memakai skema gross-up.
Bagaimana Contoh Menghitung Pajak THR Karyawan?
Pajak di bulan THR dihitung dari gaji ditambah THR, lalu dikalikan TER yang sesuai dengan total tersebut. Contoh berikut memakai angka sederhana agar mudah diikuti.
Kasus: Rina adalah pegawai tetap berstatus TK/0 (Kategori A) dengan gaji Rp10.000.000 sebulan. Ia menerima THR sebesar satu kali gaji pada bulan Maret. Untuk penyederhanaan, Rina tidak menerima tunjangan lain dan premi JKK serta JKM diabaikan. Dalam praktik, premi tersebut tetap harus ditambahkan ke bruto.
• Bulan tanpa THR: bruto Rp10.000.000 berada di lapisan 2%. PPh 21 = Rp10.000.000 × 2% = Rp200.000.
• Bulan Maret (gaji + THR): bruto Rp20.000.000 berada di lapisan 9%. PPh 21 = Rp20.000.000 × 9% = Rp1.800.000.
Sekilas, pajak "karena THR" terlihat Rp1.600.000 (selisih Rp1.800.000 dan Rp200.000). Angka ini belum final. Sebagian potongan di bulan Maret sebenarnya adalah pembayaran di muka yang akan diperhitungkan kembali pada bulan Desember.
Total PPh 21 Rina dari Januari sampai November adalah 10 bulan × Rp200.000 ditambah Rp1.800.000, yaitu Rp3.800.000.
Bagaimana Menghitung Pajak Bonus yang Dibayar di Bulan Desember?
Bulan Desember (atau bulan terakhir bekerja) tidak memakai TER. Perusahaan menghitung PPh 21 setahun dengan tarif Pasal 17, lalu menguranginya dengan total PPh yang sudah dipotong dari Januari sampai November.
Tarif Pasal 17 untuk orang pribadi adalah:
• 5% untuk penghasilan kena pajak sampai Rp60.000.000
• 15% untuk di atas Rp60.000.000 sampai Rp250.000.000
• 25% untuk di atas Rp250.000.000 sampai Rp500.000.000
• 30% untuk di atas Rp500.000.000 sampai Rp5.000.000.000
• 35% untuk di atas Rp5.000.000.000
Lanjutkan kasus Rina. Pada Desember, ia menerima gaji Rp10.000.000 ditambah bonus tahunan Rp15.000.000. Rina membayar iuran JHT 2% dari gajinya, yaitu Rp200.000 sebulan. Iuran JP diabaikan agar contoh tetap sederhana.
1. Penghasilan bruto setahun: (12 × Rp10.000.000) + THR Rp10.000.000 + bonus Rp15.000.000 = Rp145.000.000
2. Biaya jabatan 5%, maksimal Rp6.000.000 setahun: Rp6.000.000
3. Iuran JHT yang dibayar pegawai: 12 × Rp200.000 = Rp2.400.000
4. Penghasilan neto setahun: Rp145.000.000 − Rp6.000.000 − Rp2.400.000 = Rp136.600.000
5. PTKP TK/0: Rp54.000.000
6. Penghasilan kena pajak: Rp136.600.000 − Rp54.000.000 = Rp82.600.000
7. PPh 21 setahun: (5% × Rp60.000.000) + (15% × Rp22.600.000) = Rp3.000.000 + Rp3.390.000 = Rp6.390.000
8. Dikurangi PPh 21 Januari sampai November: Rp3.800.000
9. PPh 21 yang dipotong pada Desember: Rp6.390.000 − Rp3.800.000 = Rp2.590.000
Jumlah PPh 21 setahun inilah yang tercantum di bukti potong tahunan (BPA1) dan menjadi kredit pajak di SPT Tahunan Rina. Jika semua penghasilan Rina berasal dari satu pemberi kerja, SPT Tahunannya umumnya berstatus nihil.
Berapa Sebenarnya Pajak yang Timbul dari THR dan Bonus?
Beban pajak tambahan dari THR dan bonus ditentukan oleh perhitungan setahun, bukan oleh potongan di bulan pembayaran. TER hanya mengatur cara pemotongan per bulan dan tidak menambah total pajak setahun.
Bandingkan dengan kondisi jika Rina hanya menerima gaji tanpa THR dan bonus. Penghasilan kena pajaknya menjadi Rp57.600.000 dan PPh 21 setahunnya Rp2.880.000. Dengan THR dan bonus, PPh setahunnya Rp6.390.000.
• Tambahan penghasilan dari THR dan bonus: Rp25.000.000
• Tambahan PPh 21 setahun: Rp6.390.000 − Rp2.880.000 = Rp3.510.000
• Beban efektif atas THR dan bonus: sekitar 14%, karena sebagian besar jatuh di lapisan tarif 15%
Pemahaman ini membantu tim payroll menjelaskan kepada karyawan bahwa potongan besar di bulan THR bukan pajak baru. Selisihnya akan terkoreksi di bulan Desember.
Bagaimana Perlakuan Pajak THR dan Bonus pada Kasus Khusus?
Karyawan resign sebelum bulan Desember
Bulan terakhir bekerja diperlakukan sebagai masa pajak terakhir. Pada bulan itu perusahaan menghitung PPh 21 dengan tarif Pasal 17 atas penghasilan yang disetahunkan sesuai masa kerja, lalu mengurangi pajak yang sudah dipotong sebelumnya.
Bonus atau tantiem untuk mantan karyawan
Jika bonus, tantiem, atau jasa produksi dibayarkan setelah karyawan berhenti bekerja, PPh 21 dihitung dengan tarif Pasal 17 dikalikan jumlah bruto yang dibayarkan, tanpa pengurang PTKP dan biaya jabatan.
Karyawan penerima insentif PPh 21 DTP tahun 2026
Melalui PMK 105/2025, pemerintah menanggung PPh 21 pegawai tertentu di lima sektor usaha yang ditetapkan, dengan syarat penghasilan tetap dan teratur tidak lebih dari Rp10.000.000 sebulan pada masa Januari 2026 atau bulan pertama bekerja. THR dan bonus tidak dihitung dalam batas Rp10.000.000 tersebut, sehingga tidak menggugurkan hak atas insentif. Pastikan sektor dan kode KLU perusahaan memang termasuk dalam lampiran PMK sebelum memanfaatkannya.
Perusahaan menanggung pajak karyawan (gross-up)
Jika perusahaan memberi tunjangan PPh agar THR diterima utuh, tunjangan tersebut ikut menambah bruto. Akibatnya, lapisan TER bisa naik lagi dan perlu dihitung secara iteratif, biasanya dengan bantuan spreadsheet atau aplikasi payroll.
Apa Kesalahan Umum Saat Menghitung Pajak THR dan Bonus?
Kesalahan paling sering adalah memakai cara hitung lama, salah memilih kategori TER, dan lupa melakukan perhitungan ulang di bulan Desember.
• Menghitung pajak THR terpisah dari gaji. Dengan TER, gaji dan THR wajib dijumlahkan dalam satu bruto bulanan.
• Salah kategori TER. Kategori ditentukan oleh status PTKP pegawai pada awal tahun pajak, bukan status saat THR dibayar.
• Lupa memasukkan premi JKK dan JKM. Premi yang dibayar perusahaan termasuk bruto dan bisa menggeser lapisan TER.
• Tidak melakukan perhitungan Desember. Tanpa rekonsiliasi Pasal 17, PPh setahun bisa kurang atau lebih potong.
• Tidak memberi penjelasan kepada karyawan. Banyak keluhan payroll muncul hanya karena karyawan tidak tahu potongan bulan THR akan dikoreksi di akhir tahun.
Beberapa kebiasaan yang membantu tim payroll bekerja lebih rapi:
• Buat simulasi PPh 21 bulan THR untuk setiap golongan gaji dua minggu sebelum Lebaran, lalu bagikan ringkasannya ke karyawan.
• Simpan kertas kerja PPh 21 setahun per karyawan agar perhitungan Desember tinggal melanjutkan data.
• Setor PPh 21 paling lambat tanggal 15 bulan berikutnya dan laporkan SPT Masa PPh 21/26 di Coretax paling lambat tanggal 20.
• Berikan bukti potong bulanan (BPMP) setiap bulan dan bukti potong tahunan (BPA1) setelah masa Desember.
Pajak atas THR dan bonus karyawan dihitung dengan PPh Pasal 21. Selama Januari sampai November, THR atau bonus dijumlahkan dengan gaji bulan pembayaran lalu dikalikan TER. Pada Desember, semua penghasilan setahun dihitung ulang dengan tarif Pasal 17 sehingga total pajak tetap adil.
• THR dan bonus adalah penghasilan tidak teratur yang tetap menjadi objek PPh 21 pada 2026.
• Potongan besar di bulan THR sebagian merupakan pembayaran di muka, bukan beban pajak baru.
• Beban pajak sebenarnya terlihat dari selisih PPh setahun dengan dan tanpa THR atau bonus.
• Kasus resign, mantan karyawan, insentif DTP, dan gross-up punya perlakuan masing-masing.
Langkah berikutnya: Cocokkan perhitungan payroll bulan THR dan bonus di perusahaan Anda dengan contoh di atas, lalu siapkan kertas kerja PPh 21 setahun sebelum masuk masa Desember. Jika ada skema gross-up atau insentif DTP, konsultasikan dengan konsultan pajak agar perhitungannya tidak keliru.
Butuh Solusi untuk Kebutuhan Keuangan, Akuntansi, atau Perpajakan Bisnis Anda?
Memahami regulasi dan mengelola keuangan dengan tepat merupakan bagian penting dalam menjaga kepatuhan serta mendukung pertumbuhan bisnis. FR Consultant siap membantu bisnis Anda melalui layanan konsultasi keuangan, akuntansi, perpajakan, dan audit yang disesuaikan dengan kebutuhan perusahaan. Kunjungi FR Consultant untuk mengenal layanan kami lebih lanjut dan temukan solusi yang tepat bagi bisnis Anda.
FAQ
Apakah THR karyawan swasta kena pajak pada 2026?
Ya. THR tetap menjadi objek PPh Pasal 21 dan dipotong oleh pemberi kerja. Perlakuan PPh ditanggung pemerintah atas THR hanya berlaku untuk ASN.
Mengapa potongan pajak di bulan THR jauh lebih besar?
Karena gaji dan THR dijumlahkan dalam satu bruto bulanan sehingga masuk lapisan TER yang lebih tinggi. Kelebihannya diperhitungkan kembali saat perhitungan PPh setahun di bulan Desember.
Apakah skema TER membuat pajak setahun lebih besar?
Tidak. Total PPh 21 setahun tetap dihitung dengan tarif Pasal 17. TER hanya mengatur besarnya pemotongan per bulan dari Januari sampai November.
Bagaimana pajak bonus yang dibayar di bulan Desember?
Bonus Desember masuk ke perhitungan PPh setahun dengan tarif Pasal 17, lalu dikurangi PPh yang sudah dipotong Januari sampai November. Hasilnya adalah PPh 21 masa Desember.