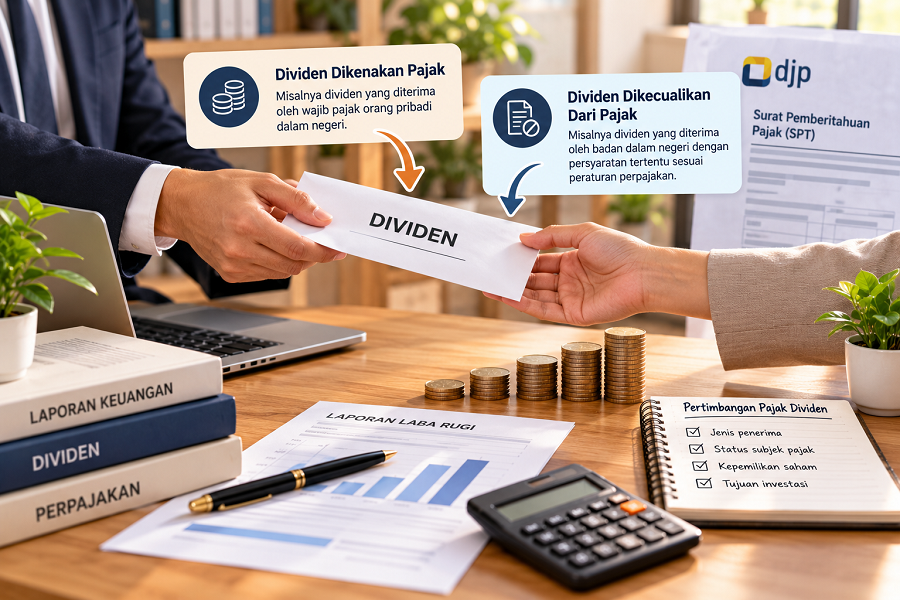
Dividen dalam negeri yang diterima perusahaan Indonesia bebas pajak. Dividen yang diterima orang pribadi bebas pajak jika diinvestasikan di Indonesia minimal tiga tahun dan dilaporkan setiap tahun; jika tidak, kena PPh final 10%. Dividen untuk penerima luar negeri dipotong PPh Pasal 26 sebesar 20% atau tarif tax treaty.
Banyak pemilik usaha dan pemegang saham masih mengira dividen sudah otomatis bebas pajak sejak UU Cipta Kerja dan UU HPP berlaku. Kenyataannya, pembebasan itu bersyarat untuk sebagian penerima, dan syaratnya mudah terlewat, terutama soal batas waktu investasi dan laporan realisasi.
Artikel ini ditujukan untuk pemilik usaha, pemegang saham perusahaan keluarga, investor saham, serta staf finance dan pajak yang mengurus pembagian dividen. Anda akan memahami kapan dividen menjadi objek pajak, siapa yang bisa dibebaskan, syarat dan cara melaporkannya di Coretax, contoh perhitungan, serta kesalahan yang paling sering terjadi.
Apa Itu Dividen dalam Aturan Pajak?
Dividen adalah bagian laba perusahaan yang dibagikan kepada pemegang saham, dengan nama dan dalam bentuk apa pun. Dalam aturan pajak, cakupannya lebih luas dari sekadar dividen tunai yang diputuskan dalam RUPS.
Beberapa bentuk yang termasuk dividen antara lain:
• Dividen tunai yang dibagikan kepada pemegang saham.
• Dividen saham atau saham bonus yang berasal dari kapitalisasi laba.
• Pembagian laba kepada pemegang saham dalam bentuk lain, termasuk yang terselubung, misalnya pembayaran yang tidak wajar kepada pemegang saham.
Dasar hukumnya adalah UU PPh sebagaimana diubah terakhir dengan UU HPP, aturan pelaksanaan PP 55/2022, serta PMK 18/2021 sebagaimana diubah dengan PMK 81/2024. Perlakuan pajaknya bergantung pada dua hal: siapa penerimanya dan dari mana dividen itu berasal.
Kapan Dividen Dikenakan Pajak dan Kapan Dikecualikan?
Ringkasnya, perlakuan pajak dividen dapat dilihat dari jenis penerimanya:
Penerima dan asal dividen | Perlakuan pajak |
Badan dalam negeri, dividen dari perusahaan Indonesia | Dikecualikan dari objek PPh tanpa syarat investasi |
Orang pribadi dalam negeri, dividen dari perusahaan Indonesia | Dikecualikan jika diinvestasikan di Indonesia sesuai syarat; jika tidak, PPh 10% disetor sendiri |
Badan atau orang pribadi dalam negeri, dividen dari luar negeri | Dikecualikan jika diinvestasikan di Indonesia sesuai syarat; jika tidak, dikenai tarif umum Pasal 17 |
Wajib pajak luar negeri, dividen dari perusahaan Indonesia | Dipotong PPh Pasal 26 sebesar 20% atau tarif tax treaty |
Mari bahas setiap kelompok satu per satu, karena syarat dan konsekuensinya berbeda.
Apakah Dividen yang Diterima Perusahaan Bebas Pajak?
Ya. Dividen dari perusahaan Indonesia yang diterima wajib pajak badan dalam negeri, seperti PT, dikecualikan dari objek PPh tanpa syarat investasi kembali.
Sebelum UU Cipta Kerja, pengecualian ini mensyaratkan kepemilikan saham minimal 25% dan dividen berasal dari laba ditahan. Syarat tersebut kini sudah tidak berlaku, sehingga perusahaan induk tidak perlu memotong atau membayar pajak atas dividen dari anak usahanya di Indonesia.
Contoh: PT Sinar Abadi memiliki 15% saham PT Mitra Jaya. Pada Juni 2026, PT Mitra Jaya membagikan dividen kepada PT Sinar Abadi sebesar Rp500.000.000. Dividen ini tidak dipotong pajak dan tidak terutang PPh. PT Sinar Abadi cukup melaporkannya sebagai penghasilan yang bukan objek pajak di SPT Tahunan PPh Badan.
Kapan Dividen yang Diterima Orang Pribadi Bebas Pajak?
Dividen dari perusahaan Indonesia yang diterima orang pribadi dalam negeri bebas pajak jika memenuhi dua syarat: diinvestasikan di Indonesia sesuai bentuk dan jangka waktu yang ditentukan, dan realisasi investasinya dilaporkan.
Syarat investasi
• Batas waktu investasi: paling lambat akhir bulan ketiga setelah tahun pajak dividen diterima. Untuk dividen yang diterima sepanjang 2026, batasnya 31 Maret 2027.
• Jangka waktu investasi: minimal tiga tahun pajak sejak tahun pajak dividen diterima.
• Tidak boleh dialihkan ke bentuk lain, kecuali ke bentuk investasi yang juga diperbolehkan.
Bentuk investasi yang diakui
PMK 18/2021 mengatur 12 bentuk investasi. Yang paling sering dipakai pemegang saham perorangan antara lain:
• Surat Berharga Negara dan Surat Berharga Syariah Negara.
• Obligasi atau sukuk perusahaan yang diawasi OJK.
• Saham, reksa dana, dan instrumen pasar modal lain yang diawasi OJK.
• Deposito, tabungan, atau giro di bank persepsi, termasuk bank syariah.
• Penyertaan modal pada perusahaan baru maupun yang sudah berdiri di Indonesia.
• Properti berupa tanah atau bangunan, serta emas batangan.
• Penyaluran pinjaman kepada usaha mikro dan kecil di Indonesia.
Kewajiban laporan realisasi investasi
Investasi harus dilaporkan secara elektronik melalui Coretax, lewat menu layanan administrasi wajib pajak, paling lambat akhir bulan ketiga setelah tahun pajak berakhir, yaitu 31 Maret. Laporan ini disampaikan secara berkala sampai tahun ketiga.
Pengecualian tidak diberikan secara otomatis. Dividen yang sudah diinvestasikan tetapi tidak dilaporkan, atau dilaporkan terlambat, berisiko kehilangan fasilitas pembebasan.
Jika syarat tidak dipenuhi
Dividen menjadi objek pajak dengan tarif 10% dari jumlah bruto. Pajaknya disetor sendiri oleh penerima paling lambat tanggal 15 bulan berikutnya setelah masa pajak dividen diterima, lalu dilaporkan dalam SPT Masa PPh Unifikasi. Perusahaan pembagi dividen tidak memotong pajak ini.
Bagaimana Contoh Perhitungan Pajak Dividen Orang Pribadi?
Contoh berikut menunjukkan dua pilihan bagi pemegang saham perusahaan keluarga.
Kasus: Budi memiliki 40% saham PT Keluarga Sentosa. Pada 20 Mei 2026, ia menerima dividen tunai sebesar Rp200.000.000.
Pilihan 1: seluruh dividen diinvestasikan
1. Budi membeli SBN ritel senilai Rp200.000.000 pada Agustus 2026, sebelum batas 31 Maret 2027.
2. Budi mempertahankan investasi tersebut setidaknya selama tahun pajak 2026, 2027, dan 2028.
3. Budi melaporkan realisasi investasi melalui Coretax paling lambat 31 Maret setiap tahun selama periode tersebut.
4. Hasilnya, dividen Rp200.000.000 tidak terutang PPh.
Pilihan 2: sebagian dividen dipakai untuk kebutuhan pribadi
1. Budi hanya menginvestasikan Rp120.000.000 ke reksa dana, dan Rp80.000.000 dipakai untuk renovasi rumah.
2. Bagian yang diinvestasikan, Rp120.000.000, tetap bisa dibebaskan jika syaratnya dipenuhi dan dilaporkan.
3. Bagian yang tidak diinvestasikan, Rp80.000.000, terutang PPh 10% = Rp8.000.000.
4. Karena dividen diterima pada masa Mei 2026, PPh tersebut disetor paling lambat 15 Juni 2026, lalu dilaporkan dalam SPT Masa PPh Unifikasi.
Dalam praktik, keputusan menginvestasikan atau tidak sebaiknya diambil sejak dividen diterima. Jika Budi baru memutuskan tidak berinvestasi setelah lewat 15 Juni 2026, ia tetap harus menyetor pajaknya, dan keterlambatan setor dapat menimbulkan sanksi administrasi.
Bagaimana Perlakuan Pajak Dividen dari Luar Negeri?
Dividen dari luar negeri yang diterima wajib pajak dalam negeri, baik badan maupun orang pribadi, dapat dikecualikan dari objek pajak jika diinvestasikan atau digunakan untuk mendukung kegiatan usaha di Indonesia. Syaratnya berbeda untuk perusahaan yang sahamnya tercatat di bursa dan yang tidak.
• Perusahaan luar negeri yang tercatat di bursa: yang dikecualikan adalah sebesar dividen yang diinvestasikan di Indonesia.
• Perusahaan luar negeri yang tidak tercatat di bursa: dividen dikecualikan jika yang diinvestasikan di Indonesia paling sedikit 30% dari laba setelah pajak perusahaan tersebut. Jika kurang, selisih kekurangannya dikenai pajak dengan tarif umum.
Batas waktu investasinya adalah akhir bulan ketiga setelah tahun pajak berakhir untuk orang pribadi dan akhir bulan keempat untuk badan, dengan jangka waktu minimal tiga tahun pajak. Realisasi investasi juga wajib dilaporkan. Jika syarat tidak dipenuhi, dividen dikenai tarif umum Pasal 17 UU PPh dan dilaporkan dalam SPT Tahunan.
Ketentuan dividen luar negeri, terutama aturan 30% untuk perusahaan yang tidak tercatat di bursa, cukup teknis. Untuk kasus nyata, sebaiknya hitung bersama konsultan pajak dengan laporan keuangan perusahaan luar negeri sebagai dasar.
Bagaimana Pajak Dividen untuk Pemegang Saham Luar Negeri?
Dividen dari perusahaan Indonesia kepada pemegang saham luar negeri dipotong PPh Pasal 26 sebesar 20% dari jumlah bruto. Tarif ini dapat lebih rendah jika negara penerima memiliki Persetujuan Penghindaran Pajak Berganda (P3B) atau tax treaty dengan Indonesia.
Agar tarif tax treaty bisa dipakai, penerima dividen harus menyerahkan dokumen yang membuktikan dirinya penduduk negara mitra, sesuai ketentuan yang berlaku. Tanpa dokumen ini, perusahaan wajib memotong dengan tarif 20%.
Perusahaan pembagi dividen bertanggung jawab memotong, menyetor, dan membuat bukti potong untuk penerima luar negeri. Di Coretax, bukti potong ini dibuat melalui modul e-Bupot sebagai bukti potong untuk penerima nonresiden, lalu dilaporkan dalam SPT Masa PPh Unifikasi.
Contoh: PT Nusantara Digital membagikan dividen Rp1.000.000.000 kepada pemegang saham yang berdomisili di negara tanpa tax treaty dengan Indonesia. PPh Pasal 26 yang dipotong adalah 20% × Rp1.000.000.000 = Rp200.000.000, sehingga pemegang saham menerima Rp800.000.000.
Kapan Pajak Dividen Terutang dan Harus Disetor?
Secara umum, pajak atas dividen terutang saat dividen dibayarkan, disediakan untuk dibayarkan, atau jatuh tempo pembayarannya, tergantung peristiwa mana yang lebih dulu terjadi. Karena itu, tanggal keputusan RUPS dan tanggal pembayaran perlu dicatat dengan rapi.
• PPh Pasal 26 untuk penerima luar negeri: dipotong oleh perusahaan, disetor paling lambat tanggal 15 bulan berikutnya, dan dilaporkan dalam SPT Masa PPh Unifikasi paling lambat tanggal 20.
• PPh 10% untuk orang pribadi yang tidak menginvestasikan dividen: disetor sendiri paling lambat tanggal 15 bulan berikutnya setelah masa dividen diterima.
• Laporan realisasi investasi: paling lambat akhir Maret untuk orang pribadi dan akhir April untuk badan, setiap tahun selama periode investasi.
Apa Kesalahan Umum dalam Mengurus Pajak Dividen?
Kesalahan yang paling sering terjadi adalah menganggap semua dividen otomatis bebas pajak, lupa melaporkan realisasi investasi, dan tidak memiliki dokumen tax treaty untuk penerima luar negeri.
• Menganggap dividen orang pribadi otomatis bebas pajak. Pembebasan hanya berlaku jika dividen diinvestasikan dan dilaporkan.
• Lupa laporan realisasi tahun kedua dan ketiga. Kewajiban melapor berlaku berkala, bukan hanya sekali.
• Mencairkan investasi sebelum tiga tahun pajak dan mengalihkannya ke bentuk yang tidak diakui.
• Tidak mencatat tanggal penerimaan dividen. Tanggal ini menentukan batas setor pajak dan batas investasi.
• Memotong PPh atas dividen untuk badan dalam negeri. Dividen antarperusahaan dalam negeri tidak perlu dipotong.
• Memakai tarif tax treaty tanpa dokumen pendukung bagi pemegang saham luar negeri.
Kebiasaan yang membantu adalah menyiapkan satu kertas kerja dividen untuk setiap pembagian laba. Isinya memuat nama penerima, status dalam atau luar negeri, jumlah bruto, tanggal pembayaran, perlakuan pajak, nomor bukti potong, serta rencana investasi kembali bagi penerima orang pribadi.
Hal Yang Perlu Diperhatikan
Pajak dividen bergantung pada siapa penerimanya dan dari mana dividen berasal. Dividen dalam negeri untuk perusahaan Indonesia bebas pajak tanpa syarat. Dividen untuk orang pribadi bisa bebas pajak jika diinvestasikan di Indonesia minimal tiga tahun dan dilaporkan setiap tahun, dan jika tidak, dikenai PPh 10%.
• Dasar hukumnya UU PPh sebagaimana diubah UU HPP, PP 55/2022, serta PMK 18/2021 sebagaimana diubah PMK 81/2024.
• Investasi dividen orang pribadi paling lambat 31 Maret tahun berikutnya dan dilaporkan lewat Coretax.
• Dividen luar negeri dapat dikecualikan jika diinvestasikan di Indonesia, dengan aturan khusus 30% laba setelah pajak untuk perusahaan yang tidak tercatat di bursa.
• Dividen untuk pemegang saham luar negeri dipotong PPh Pasal 26 sebesar 20% atau tarif tax treaty.
Langkah berikutnya: jika Anda menerima dividen tahun ini, catat tanggal dan jumlahnya sekarang, tentukan apakah akan diinvestasikan, lalu tandai 31 Maret di kalender untuk laporan realisasi. Untuk dividen dari luar negeri atau struktur kepemilikan yang kompleks, konsultasikan dengan konsultan pajak sebelum dividen dibagikan.
Butuh Solusi untuk Kebutuhan Keuangan, Akuntansi, atau Perpajakan Bisnis Anda?
Memahami regulasi dan mengelola keuangan dengan tepat merupakan bagian penting dalam menjaga kepatuhan serta mendukung pertumbuhan bisnis. FR Consultant siap membantu bisnis Anda melalui layanan konsultasi keuangan, akuntansi, perpajakan, dan audit yang disesuaikan dengan kebutuhan perusahaan. Kunjungi FR Consultant untuk mengenal layanan kami lebih lanjut dan temukan solusi yang tepat bagi bisnis Anda.
FAQ
Apakah dividen yang diterima PT dari PT lain kena pajak?
Tidak. Dividen dari perusahaan Indonesia yang diterima badan dalam negeri dikecualikan dari objek PPh tanpa syarat kepemilikan minimal atau investasi kembali.
Berapa tarif pajak dividen untuk orang pribadi?
Jika tidak diinvestasikan sesuai syarat, dividen dalam negeri yang diterima orang pribadi dikenai PPh 10% dari jumlah bruto dan disetor sendiri.
Kapan batas waktu investasi dividen agar bebas pajak?
Paling lambat akhir bulan ketiga setelah tahun pajak dividen diterima, yaitu 31 Maret tahun berikutnya, dan dipertahankan minimal tiga tahun pajak.
Di mana melaporkan realisasi investasi dividen?
Secara elektronik melalui Coretax, lewat menu layanan administrasi wajib pajak, paling lambat 31 Maret setiap tahun selama periode investasi.
Berapa pajak dividen untuk pemegang saham asing?
PPh Pasal 26 sebesar 20% dari jumlah bruto, atau tarif yang lebih rendah sesuai tax treaty jika dokumen domisili penerima terpenuhi.