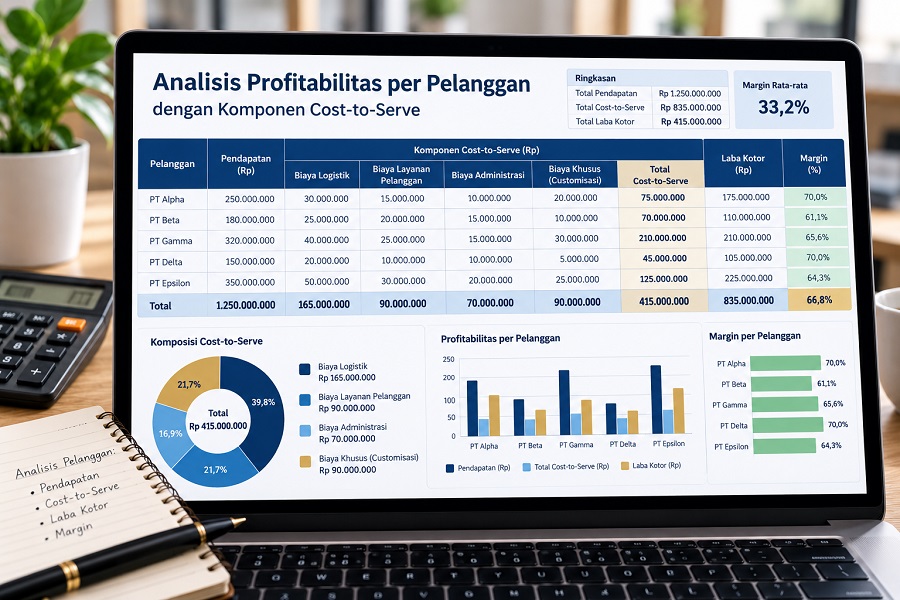
Analisis profitabilitas per pelanggan menghitung laba yang benar-benar dihasilkan setiap pelanggan: laba kotor dikurangi biaya melayaninya (cost-to-serve), seperti pemrosesan pesanan, pengiriman, kunjungan sales, retur, diskon khusus, dan biaya modal piutang. Hasilnya sering mengejutkan: pelanggan dengan omzet terbesar belum tentu yang paling menguntungkan.
Kebanyakan pemilik usaha menilai pelanggan dari omzet. Pelanggan yang belanjanya paling besar diberi diskon terbesar, termin terpanjang, dan pelayanan paling istimewa. Masalahnya, semua perlakuan itu ada biayanya, dan biaya tersebut jarang dicatat per pelanggan.
Artikel ini ditujukan untuk pemilik usaha B2B, distributor, manufaktur, agensi, serta staf finance dan sales yang ingin tahu ke mana laba sebenarnya mengalir. Anda akan belajar konsep cost-to-serve, cara menghitung profitabilitas per pelanggan dengan pendekatan activity-based costing, membaca hasilnya, dan mengambil tindakan yang tepat untuk setiap kelompok pelanggan.
Apa Itu Analisis Profitabilitas per Pelanggan?
Analisis profitabilitas per pelanggan (customer profitability analysis) adalah metode akuntansi manajemen untuk menghitung laba atau rugi dari setiap pelanggan atau segmen pelanggan. Dasarnya adalah prinsip sederhana: setiap pelanggan menghasilkan pendapatan, tetapi juga menimbulkan biaya yang berbeda-beda.
Rumus dasarnya:
• Laba kotor pelanggan = penjualan bersih − harga pokok penjualan
• Laba pelanggan = laba kotor − biaya melayani pelanggan (cost-to-serve)
Laporan laba rugi biasa hanya menunjukkan laba perusahaan secara total. Biaya pengiriman, gaji sales, dan biaya penagihan menumpuk di pos beban umum tanpa terlihat siapa yang menyebabkannya. Analisis ini memindahkan biaya-biaya itu ke pelanggan yang memicunya.
Apa Saja Komponen Biaya Melayani Pelanggan (Cost-to-Serve)?
Cost-to-serve adalah semua biaya yang muncul karena perusahaan melayani pelanggan tertentu, di luar harga pokok barang atau jasa. Komponennya bergantung pada model bisnis, tetapi yang paling umum adalah:
• Pemrosesan pesanan: input order, verifikasi, faktur, dan administrasi.
• Pengiriman dan logistik: ongkos kirim, bahan bakar, sopir, dan biaya gudang untuk persiapan barang.
• Aktivitas penjualan: kunjungan sales, presentasi, dan negosiasi.
• Retur dan klaim: penanganan barang kembali, penggantian, dan barang rusak.
• Diskon dan biaya khusus: rabat, listing fee, biaya promosi bersama, dan potongan lain di luar harga standar.
• Biaya modal piutang: dana yang tertahan selama termin pembayaran, dihitung dengan tingkat bunga atau biaya modal perusahaan.
• Layanan purnajual: dukungan teknis, revisi, atau garansi.
Untuk usaha jasa, seperti agensi atau konsultan, komponen terbesarnya biasanya jam kerja tim untuk revisi, rapat, dan komunikasi yang tidak tertagih.
Bagaimana Cara Menghitung Profitabilitas per Pelanggan?
Cara yang paling akurat adalah activity-based costing (ABC): identifikasi aktivitas, hitung tarif biaya per aktivitas, lalu bebankan ke pelanggan sesuai frekuensi pemakaiannya. Berikut lima langkahnya.
1. Kumpulkan data penjualan dan HPP per pelanggan selama satu periode, idealnya satu tahun agar musiman tidak mendistorsi hasil.
2. Daftar aktivitas pelayanan yang menimbulkan biaya, seperti pemrosesan order, pengiriman, kunjungan sales, dan retur.
3. Hitung tarif per aktivitas dengan membagi total biaya aktivitas setahun dengan jumlah aktivitasnya. Misalnya, total biaya armada dan sopir Rp200 juta dibagi 500 pengiriman menghasilkan Rp400.000 per pengiriman.
4. Catat pemakaian aktivitas oleh setiap pelanggan, misalnya jumlah order, pengiriman, kunjungan, retur, dan termin pembayaran.
5. Kalikan dan kurangkan. Tarif dikali frekuensi menghasilkan cost-to-serve, lalu laba kotor dikurangi cost-to-serve menghasilkan laba per pelanggan.
Tidak perlu sempurna di awal. Data dari sistem akuntansi, catatan pengiriman, dan laporan kunjungan sales biasanya sudah cukup untuk analisis pertama yang bermakna.
Seperti Apa Contoh Analisis Profitabilitas per Pelanggan?
Studi kasus: sebuah distributor bahan makanan memiliki tiga tipe pelanggan. Margin kotor semua produk sama, yaitu 30% dari penjualan bersih. Data setahun:
• Pelanggan A (jaringan ritel modern): penjualan Rp1.000 juta, 600 order, 400 pengiriman ke berbagai toko, 48 kunjungan sales, 120 retur, termin 90 hari, serta listing fee dan promosi bersama Rp60 juta.
• Pelanggan B (grosir): penjualan Rp400 juta, 48 order, 48 pengiriman, 24 kunjungan, 6 retur, termin 30 hari.
• Pelanggan C (toko kecil): penjualan Rp150 juta, 52 order, 52 pengiriman, 52 kunjungan, 10 retur, bayar tunai saat barang diterima.
Tarif aktivitas yang dipakai: pemrosesan order Rp50.000, pengiriman Rp400.000, kunjungan sales Rp300.000, retur Rp250.000 per kejadian, dan biaya modal piutang 12% per tahun dari rata-rata saldo piutang.
Komponen (Rp juta)
Pelanggan A
Pelanggan B
Pelanggan C
Penjualan bersih
1.000,0
400,0
150,0
Laba kotor (30%)
300,0
120,0
45,0
Pemrosesan order
30,0
2,4
2,6
Pengiriman
160,0
19,2
20,8
Kunjungan sales
14,4
7,2
15,6
Retur
30,0
1,5
2,5
Biaya modal piutang
29,6
3,9
0,0
Listing fee dan promosi
60,0
0,0
0,0
Total cost-to-serve
324,0
34,2
41,5
Laba pelanggan
−24,0
85,8
3,5
Margin laba terhadap penjualan
−2,4%
21,4%
2,3%
Biaya modal piutang A dihitung dari rata-rata piutang Rp1.000 juta × 90/365, yaitu sekitar Rp246,6 juta, dikali 12%. Untuk B, Rp400 juta × 30/365 × 12%.
Apa yang terlihat dari hasil ini?
• Pelanggan A, penyumbang 65% omzet dan laba kotor terbesar, ternyata merugi Rp24 juta. Pengiriman ke banyak toko, retur, termin panjang, dan listing fee menggerus seluruh laba kotornya.
• Pelanggan B dengan omzet kurang dari setengah A justru menyumbang seluruh laba, bahkan lebih. Total laba ketiga pelanggan Rp65,3 juta, sedangkan laba B saja Rp85,8 juta.
• Pelanggan C hanya untung tipis karena biaya kunjungan sales mingguan hampir sebesar laba kotornya.
Tanpa analisis ini, tim sales kemungkinan besar akan mengejar pelanggan seperti A dan memberi lebih banyak keistimewaan, padahal setiap tambahan penjualan ke A dengan pola layanan yang sama justru menambah kerugian.
Apa Itu Kurva Paus (Whale Curve) dalam Profitabilitas Pelanggan?
Kurva paus adalah grafik laba kumulatif yang diurutkan dari pelanggan paling menguntungkan sampai paling merugi. Bentuknya naik tajam, memuncak di atas 100% laba total, lalu turun karena pelanggan yang merugi.
Pola ini dipopulerkan oleh Robert Kaplan dan Robin Cooper dalam literatur activity-based costing. Temuan yang sering muncul: sebagian kecil pelanggan menghasilkan laba jauh melebihi laba total perusahaan, dan sisanya terkikis oleh pelanggan yang merugi. Dalam studi kasus di atas, laba pelanggan B saja setara sekitar 131% laba total.
Kurva ini membantu manajemen melihat bahwa masalah laba sering bukan soal kurangnya penjualan, melainkan soal pelanggan yang dilayani dengan cara yang terlalu mahal.
Apa yang Harus Dilakukan Setelah Mengetahui Hasilnya?
Tujuan analisis ini bukan memutus pelanggan yang merugi, tetapi mengubah cara melayani mereka agar menguntungkan. Memutus pelanggan adalah pilihan terakhir.
Untuk pelanggan besar yang merugi
• Negosiasikan minimum order atau pengiriman ke pusat distribusi pelanggan, bukan ke setiap toko. Jika pengiriman A turun dari 400 menjadi 200 kali, biaya turun Rp80 juta dan A berbalik untung sekitar Rp56 juta.
• Tetapkan biaya tambahan untuk pengiriman mendesak atau pesanan di bawah volume tertentu.
• Tinjau kembali termin pembayaran, atau tawarkan diskon pembayaran cepat yang lebih kecil dari biaya modal piutangnya.
• Telusuri penyebab retur dan sepakati batas retur dalam perjanjian.
Untuk pelanggan yang paling menguntungkan
• Lindungi hubungan ini dengan layanan prioritas, stok terjamin, dan komunikasi rutin.
• Cari peluang menjual produk lain kepada mereka, karena pola layanannya sudah terbukti efisien.
• Jangan tergoda memberi diskon tambahan tanpa alasan. Mereka loyal karena layanan, bukan semata harga.
Untuk pelanggan kecil dengan margin tipis
• Ganti kunjungan sales mingguan dengan pemesanan lewat telepon, WhatsApp, atau aplikasi. Mengurangi kunjungan C dari 52 menjadi 12 kali setahun menghemat Rp12 juta.
• Kelompokkan pengiriman per rute agar biaya per pengiriman turun.
• Pertimbangkan melayani lewat mitra grosir untuk wilayah yang sangat tersebar.
Apa Kesalahan Umum dalam Analisis Profitabilitas Pelanggan?
Kesalahan paling umum adalah membagi biaya secara rata berdasarkan omzet, mengabaikan biaya modal piutang, dan langsung memutus pelanggan tanpa memperbaiki pola layanannya.
• Membagi biaya overhead menurut persentase omzet. Cara ini justru menyembunyikan perbedaan biaya layanan, karena pelanggan besar otomatis terlihat menanggung biaya terbesar meskipun pola layanannya efisien.
• Mengabaikan termin pembayaran. Termin 90 hari pada pelanggan besar bisa bernilai puluhan juta rupiah per tahun.
• Memakai data satu bulan. Pola pesanan musiman bisa membuat hasil menyesatkan.
• Tidak melibatkan tim sales. Hasil analisis perlu dipahami tim yang berhadapan langsung dengan pelanggan, atau target dan insentif mereka akan tetap mendorong ke arah yang salah.
• Analisis sekali lalu dilupakan. Lakukan minimal setahun sekali, idealnya setiap semester untuk pelanggan utama.
Hal Yang Perlu Diperhatikan
Analisis profitabilitas per pelanggan menunjukkan siapa yang benar-benar menghasilkan laba setelah semua biaya melayani diperhitungkan. Pelanggan terbesar tidak selalu yang paling menguntungkan, dan pelanggan yang tampak biasa bisa menjadi sumber laba utama.
• Laba pelanggan sama dengan laba kotor dikurangi cost-to-serve.
• Activity-based costing membebankan biaya sesuai aktivitas yang benar-benar dipakai pelanggan.
• Biaya pengiriman, retur, termin, dan biaya khusus adalah penggerus laba yang paling sering tersembunyi.
• Tujuan utamanya memperbaiki pola layanan, bukan langsung memutus pelanggan.
Langkah berikutnya: pilih sepuluh pelanggan terbesar Anda, kumpulkan data penjualan, HPP, jumlah order, pengiriman, kunjungan, retur, dan termin selama setahun terakhir, lalu hitung laba masing-masing dengan kerangka di atas. Hasilnya bisa menjadi bahan negosiasi ulang kontrak dan penyusunan target sales tahun depan.
FAQ
Apa itu cost-to-serve?
Cost-to-serve adalah seluruh biaya untuk melayani pelanggan di luar harga pokok, seperti pemrosesan order, pengiriman, kunjungan sales, retur, diskon khusus, dan biaya modal piutang.
Mengapa pelanggan besar bisa merugikan?
Karena pelanggan besar sering menuntut diskon, termin panjang, pengiriman ke banyak titik, dan layanan khusus. Jika total biayanya melebihi laba kotor, pelanggan itu merugi meskipun omzetnya tinggi.
Apa beda activity-based costing dengan alokasi biaya biasa?
Alokasi biasa membagi biaya berdasarkan omzet. Activity-based costing membebankan biaya sesuai aktivitas yang benar-benar dipakai setiap pelanggan, sehingga hasilnya lebih akurat.
Seberapa sering analisis profitabilitas pelanggan perlu dilakukan?
Minimal setahun sekali untuk seluruh pelanggan, dan setiap semester untuk pelanggan utama atau saat akan memperpanjang kontrak.
Apakah pelanggan yang merugi harus diputus?
Tidak harus. Langkah pertama adalah memperbaiki pola layanan dan syarat kerja sama. Memutus hubungan hanya dipertimbangkan jika perbaikan tidak memungkinkan.