Pak Purbaya dan Arah Eksekusi Fiskal: Apa yang Perlu Disiapkan Pelaku Usaha?
Ditulis oleh ida•Diperbarui 17 Sep 2026•33 pembaca
# Pak Purbaya dan Arah Eksekusi Fiskal: Apa yang Perlu Disiapkan Pelaku Usaha? Pencarian mengenai **Pak Purbaya** meningkat seiring perubahan kepemimpinan di lingkungan Kementerian Keuangan pada masa pemerintahan Presiden Prabowo Subianto.
# Pak Purbaya dan Arah Eksekusi Fiskal: Apa yang Perlu Disiapkan Pelaku Usaha?
Pencarian mengenai **Pak Purbaya** meningkat seiring perubahan kepemimpinan di lingkungan Kementerian Keuangan pada masa pemerintahan Presiden Prabowo Subianto. Bagi pelaku usaha, perhatian utama seharusnya tidak berhenti pada pergantian pejabat, melainkan pada kesiapan perusahaan menghadapi arah administrasi fiskal, perpajakan, dan kepabeanan yang semakin menuntut kualitas data serta tata kelola internal.
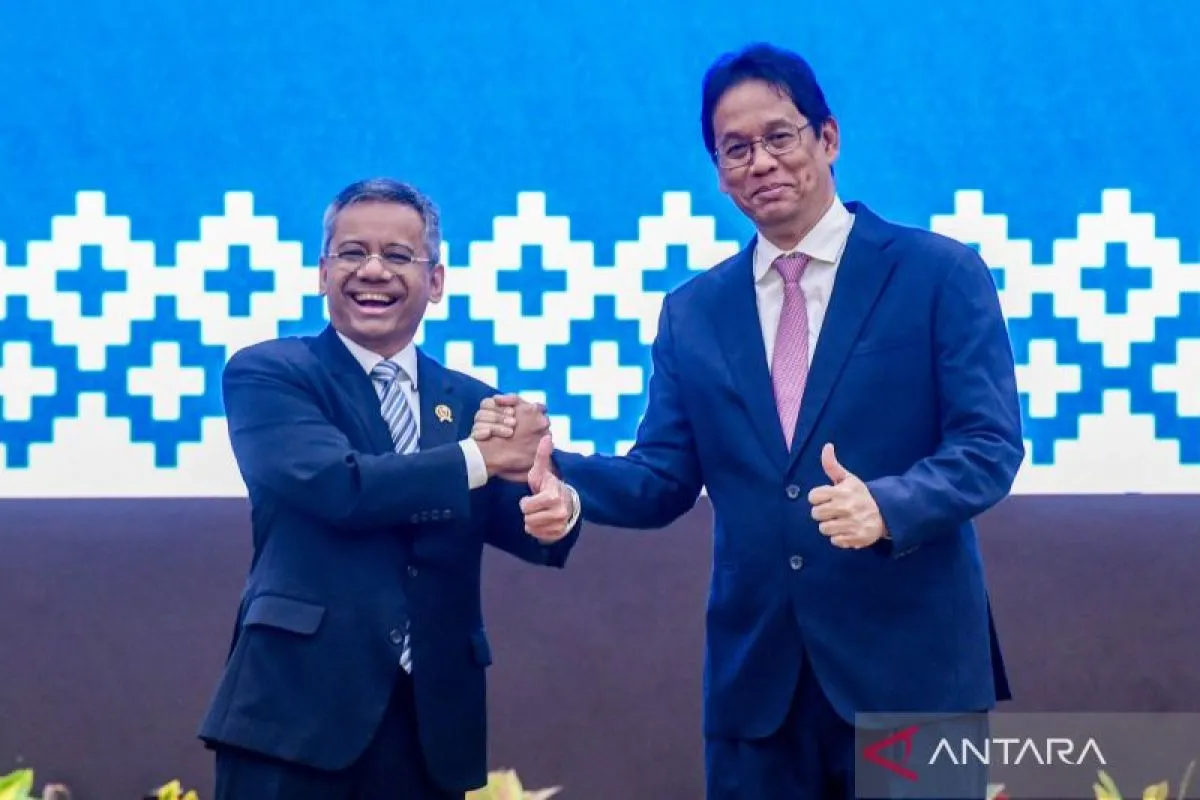
Berdasarkan informasi resmi yang tersedia dalam research brief, **Purbaya Yudhi Sadewa dilantik sebagai Menteri Keuangan pada 8 September 2025**. Namun, status jabatan terkini perlu diverifikasi kembali secara editorial sebelum artikel dipublikasikan karena terdapat perbedaan informasi pada salah satu unggahan Kementerian Keuangan.
Yang perlu dipahami, reshuffle kabinet atau rotasi pejabat tidak otomatis mengubah kewajiban pajak, tarif bea masuk, ketentuan cukai, maupun prosedur kepabeanan. Perubahan kewajiban bisnis tetap harus mengacu pada regulasi, ketentuan teknis, atau pengumuman resmi yang berlaku.
## Siapa Pak Purbaya dalam Konteks Dunia Usaha?
Purbaya Yudhi Sadewa tercatat pernah menjabat sebagai Ketua Dewan Komisioner Lembaga Penjamin Simpanan sejak 3 September 2020, sebelum kemudian dilantik sebagai Menteri Keuangan pada 8 September 2025.
Dalam sejumlah agenda pelantikan dan rotasi pejabat Kementerian Keuangan, ia menekankan aspek:
- disiplin fiskal;
- pengelolaan kas negara;
- integritas;
- kesinambungan organisasi; dan
- kepercayaan publik.
Bagi pelaku usaha, penekanan tersebut lebih tepat dibaca sebagai arah manajerial dan administrasi fiskal. Artinya, perusahaan perlu mempersiapkan diri terhadap kebutuhan kepatuhan yang semakin terdokumentasi, transparan, dan berbasis data.
Hal ini bukan berarti terdapat kebijakan baru yang otomatis berlaku akibat pergantian Menteri Keuangan. Namun, kualitas administrasi perusahaan akan semakin penting dalam menghadapi pengawasan pajak maupun kepabeanan.
## Apakah Pak Purbaya Mengganti Dirjen Pajak dan Dirjen Bea Cukai?
Pergantian Menteri Keuangan tidak selalu berarti pergantian pimpinan di seluruh unit Kementerian Keuangan.
Berdasarkan informasi pada laman resmi DJP dan DJBC yang dirujuk dalam research brief:
- **Bimo Wijayanto** tercantum sebagai Direktur Jenderal Pajak sejak 23 Mei 2025.
- **Letjen TNI (Purn.) Djaka Budhi Utama** tercantum sebagai Direktur Jenderal Bea dan Cukai sejak 23 Mei 2025.
Pelaku usaha perlu membedakan antara reshuffle kabinet dengan pelantikan atau rotasi pejabat internal Kementerian Keuangan. Keduanya dapat terjadi dalam waktu yang berdekatan, tetapi memiliki konteks serta dasar keputusan yang berbeda.
Dari sisi operasional bisnis, yang paling penting bukan sekadar siapa pejabatnya, melainkan bagaimana perusahaan memastikan proses pajak dan kepabeanan tetap memenuhi ketentuan yang berlaku.
## Reshuffle Kabinet Tidak Otomatis Mengubah Pajak dan Bea Cukai
Salah satu kesalahpahaman yang kerap muncul setelah reshuffle kabinet adalah anggapan bahwa perubahan Menteri Keuangan akan langsung memunculkan tarif atau kewajiban baru.
Dalam praktiknya, perubahan aturan perpajakan dan kepabeanan memerlukan dasar hukum serta proses implementasi tersendiri. Karena itu, perusahaan tidak perlu mengambil keputusan tergesa-gesa hanya berdasarkan berita pergantian pejabat.
Meski demikian, reshuffle dapat menjadi momentum bagi pelaku usaha untuk melakukan evaluasi kepatuhan, khususnya pada area berikut:
1. kelengkapan pembukuan dan dokumen transaksi;
2. konsistensi data antarunit usaha;
3. dokumentasi transaksi dengan pihak terafiliasi;
4. validitas klasifikasi dan nilai kepabeanan barang;
5. pemanfaatan fasilitas fiskal atau kepabeanan; serta
6. kesiapan menghadapi pertukaran dan pemanfaatan data oleh otoritas.
Pendekatan ini penting karena arah pengawasan pajak telah mengarah pada pemanfaatan data, penguatan pengendalian internal, dan kepatuhan yang lebih kooperatif.
## Arah Pajak: Data, Tax Control Framework, dan Cooperative Compliance
DJP telah memulai uji coba **cooperative compliance** melalui penerapan **Tax Control Framework (TCF)** dan integrasi data perpajakan. Dalam uji coba tersebut, PT Pertamina ditetapkan sebagai peserta untuk masa pajak Januari hingga Desember 2026.
Bagi perusahaan, perkembangan ini menunjukkan bahwa kepatuhan tidak lagi hanya dipandang sebagai aktivitas pelaporan periodik. Perusahaan perlu memastikan proses bisnis, pencatatan transaksi, dan kontrol internal dapat menjelaskan posisi perpajakan secara konsisten.
Rencana Strategis DJP 2025–2029 juga memuat fokus pada pengawasan wajib pajak strategis, transaksi hubungan istimewa, ekonomi digital, shadow economy, utilisasi data, serta pengembangan cooperative compliance dan TCF.
### Apa arti arah ini bagi perusahaan?
Perusahaan sebaiknya mulai melihat kepatuhan pajak sebagai bagian dari tata kelola bisnis, bukan sekadar tugas akhir tahun atau kewajiban administrasi dari tim pajak.
Beberapa area yang layak ditinjau meliputi:
- kesesuaian data penjualan, pembelian, persediaan, dan laporan keuangan;
- alur persetujuan transaksi yang memiliki dampak pajak;
- dokumentasi transaksi hubungan istimewa;
- rekonsiliasi antara data komersial dan pelaporan perpajakan;
- pengelolaan dokumen pendukung biaya, penghasilan, serta pemotongan pajak; dan
- kejelasan peran pihak internal maupun eksternal yang diberi kuasa dalam urusan perpajakan.
Regulasi mengenai kuasa wajib pajak juga relevan bagi perusahaan yang menggunakan konsultan pajak, tim pajak grup, atau perwakilan internal dan eksternal. Penunjukan kuasa perlu didukung Surat Kuasa Khusus serta memperhatikan persyaratan kompetensi dan integritas yang berlaku.
## Kepabeanan: Penguatan Dokumentasi dan Manajemen Risiko
Bagi importir, eksportir, manufaktur, PPJK, dan pelaku rantai pasok internasional, perhatian perlu diarahkan pada kualitas kepatuhan kepabeanan.
Dalam konteks ini, fasilitas seperti **Authorized Economic Operator (AEO)** dan **Mitra Utama Kepabeanan (MITA Kepabeanan)** tetap relevan. Kedua skema tersebut berkaitan dengan pelayanan kepabeanan berbasis manajemen risiko bagi pelaku usaha yang memenuhi kriteria kepatuhan dan kesiapan organisasi.
AEO dapat diberikan kepada pihak dalam rantai pasok internasional, termasuk manufaktur, eksportir, importir, PPJK, dan pengangkut. Fasilitas tersebut dikaitkan dengan perlakuan kepabeanan tertentu serta manajemen risiko.
### Hal yang perlu diperiksa oleh importir dan eksportir
Pelaku usaha dapat melakukan pemeriksaan internal atas:
- ketepatan klasifikasi barang;
- konsistensi dokumen impor dan ekspor;
- kecocokan nilai transaksi dengan dokumen pendukung;
- pengelolaan asal barang;
- pencatatan persediaan;
- dokumentasi penggunaan fasilitas kepabeanan; dan
- prosedur internal untuk menangani pemeriksaan atau permintaan data.
Bagi perusahaan manufaktur berorientasi ekspor, fasilitas **KITE Pembebasan** juga perlu dievaluasi apabila model bisnis memenuhi persyaratan. Fasilitas ini berkaitan dengan pembebasan bea masuk dan tidak dipungut PPN/PPnBM atas impor bahan baku, bahan penolong, dan bahan pengemas yang diolah menjadi produk ekspor.
Salah satu hal penting dalam pemanfaatan KITE adalah kesiapan sistem informasi persediaan berbasis teknologi informasi yang dapat diakses oleh DJBC. Dengan demikian, kesiapan sistem dan akurasi data persediaan menjadi faktor yang tidak dapat diabaikan.
## Kaitan Pak Purbaya, Prabowo Subianto, Danantara, dan Investasi
Dalam pembahasan kebijakan ekonomi pemerintahan Prabowo Subianto, nama Danantara sering muncul dalam konteks investasi strategis dan hilirisasi. Namun, penting untuk menjaga ketepatan informasi.
Purbaya tidak perlu diposisikan sebagai pejabat struktural Danantara hanya karena terlibat dalam forum koordinasi kebijakan ekonomi. Dalam konteks yang tersedia pada research brief, Rosan Roeslani tercatat memiliki peran sebagai Menteri Investasi dan Hilirisasi/Kepala BKPM sekaligus CEO atau Kepala BPI Danantara.
Bagi dunia usaha, keterkaitan antara kebijakan fiskal, investasi, dan hilirisasi dapat dibaca sebagai sinyal bahwa proyek strategis serta aktivitas investasi akan membutuhkan tata kelola yang semakin kuat. Perusahaan yang terlibat dalam rantai pasok sektor strategis perlu memastikan kepatuhan pajak, kepabeanan, perizinan, dan pelaporan investasi berjalan selaras.
Data investasi semester I 2026 menunjukkan aktivitas investasi masih bergerak. Namun, perusahaan tetap perlu mempertimbangkan kondisi usaha secara menyeluruh, termasuk kebutuhan pembiayaan, dinamika nilai tukar, pasar ekspor, dan kualitas kepatuhan internal.
## Checklist Kesiapan Pelaku Usaha
Terlepas dari perubahan kepemimpinan fiskal, berikut beberapa langkah yang dapat diprioritaskan perusahaan.
### 1. Lakukan rekonsiliasi data pajak dan data keuangan
Pastikan angka dalam laporan keuangan, sistem penjualan, pembelian, persediaan, dan pelaporan perpajakan dapat direkonsiliasi. Perbedaan data yang tidak dijelaskan dengan baik dapat menimbulkan risiko saat perusahaan diminta memberikan klarifikasi.
### 2. Perkuat dokumentasi transaksi
Dokumen kontrak, invoice, bukti pembayaran, dokumen pengiriman, serta dasar penetapan harga perlu tersimpan rapi dan mudah ditelusuri.
Kebutuhan ini semakin penting bagi transaksi dengan pihak afiliasi, transaksi lintas negara, maupun transaksi yang menggunakan skema fasilitas fiskal.
### 3. Tinjau kontrol internal perpajakan
Perusahaan dapat menilai apakah sudah memiliki prosedur yang memadai untuk:
Langkah ini sejalan dengan arah pengembangan Tax Control Framework dan pendekatan cooperative compliance.
### 4. Audit kesiapan kepabeanan
Importir dan eksportir sebaiknya melakukan pemeriksaan atas klasifikasi barang, nilai pabean, asal barang, dokumen pelengkap pabean, serta sistem persediaan.
Evaluasi ini juga berguna untuk menilai kelayakan perusahaan dalam memanfaatkan fasilitas seperti AEO, MITA Kepabeanan, atau KITE Pembebasan sesuai kebutuhan bisnis.
### 5. Pantau regulasi secara terukur
Jangan mengambil kesimpulan berdasarkan rumor reshuffle atau pernyataan umum. Perusahaan perlu memantau regulasi dan pengumuman resmi yang benar-benar relevan terhadap sektor, model bisnis, dan transaksi perusahaan.
Untuk bisnis digital atau pedagang marketplace, misalnya, perlu dilakukan telaah khusus terhadap ketentuan penunjukan marketplace sebagai pemungut PPh Pasal 22, termasuk cakupan dan pengecualian yang berlaku.
## Kesimpulan
Pembahasan mengenai **Pak Purbaya**, Kementerian Keuangan, Dirjen Pajak, Dirjen Bea Cukai, Danantara, dan reshuffle kabinet sebaiknya tidak membuat pelaku usaha berasumsi bahwa kewajiban baru langsung berlaku.
Yang lebih relevan adalah memahami arah administrasi fiskal: disiplin, integritas, pemanfaatan data, pengendalian internal, dan kepatuhan yang lebih terstruktur. Dalam situasi ini, perusahaan yang memiliki pembukuan rapi, dokumentasi kuat, data yang konsisten, serta proses kepatuhan yang terkontrol akan berada dalam posisi yang lebih siap.
FR Consultant Indonesia dapat membantu pelaku usaha melakukan review kesiapan pajak dan kepabeanan, evaluasi dokumentasi transaksi, penguatan kontrol internal, hingga pendampingan pemanfaatan fasilitas fiskal sesuai kebutuhan bisnis. Sebelum mengambil tindakan, setiap perubahan regulasi dan status pejabat terkait tetap perlu melalui verifikasi terbaru oleh tim profesional.