PPh Pasal 26 adalah pajak atas penghasilan yang bersumber dari Indonesia dan diterima atau diperoleh Wajib Pajak luar negeri selain Bentuk Usaha Tetap (BUT). Secara umum, tarifnya 20% dari jumlah bruto untuk jenis penghasilan tertentu, tetapi tarif berdasarkan Persetujuan Penghindaran Pajak Berganda (P3B) dapat digunakan apabila persyaratan treaty terpenuhi. PPh Pasal 26 umumnya dipotong oleh pihak yang membayarkan penghasilan.
Ketika perusahaan Indonesia membayar jasa, royalti, bunga, atau penghasilan tertentu kepada pihak dari luar negeri, ada satu aspek pajak yang tidak boleh terlewat: PPh Pasal 26. Ketentuan ini menjadi semakin relevan ketika bisnis menggunakan jasa profesional, software, lisensi, atau bekerja sama dengan individu maupun perusahaan asing.
Namun, perlu diluruskan bahwa PPh Pasal 26 tidak semata-mata ditentukan berdasarkan kewarganegaraan seseorang. Status Wajib Pajak luar negeri dan sumber penghasilan menjadi bagian penting dalam menentukan kewajibannya.
Apa Itu PPh Pasal 26?
PPh Pasal 26 adalah mekanisme pemotongan pajak atas penghasilan yang bersumber dari Indonesia dan diterima Wajib Pajak luar negeri selain BUT di Indonesia. DJP menjelaskan bahwa pihak yang melakukan pembayaran kepada Wajib Pajak luar negeri selain BUT dapat memiliki kewajiban melakukan pemotongan PPh Pasal 26.
Beberapa penghasilan yang tercakup antara lain:
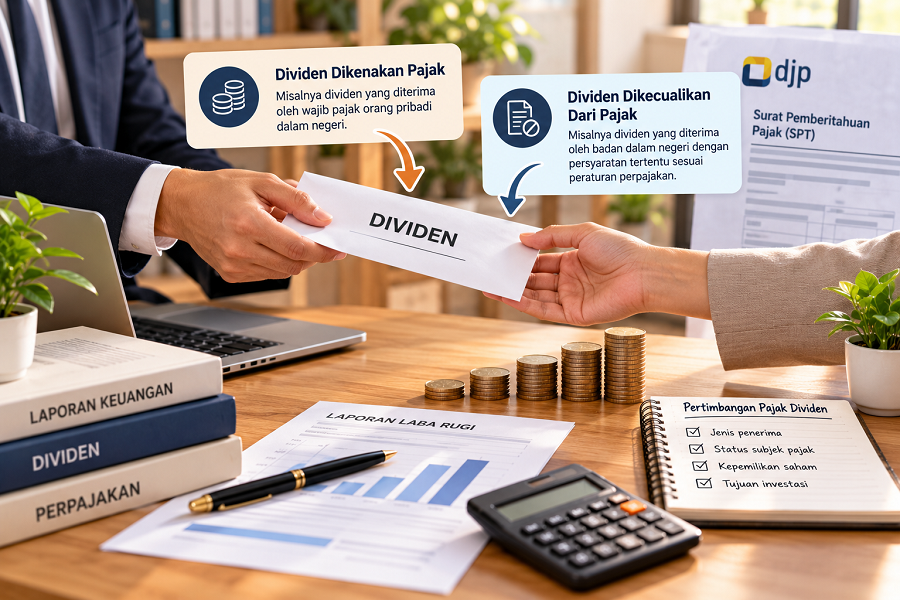
- Dividen.
- Bunga.
- Royalti.
- Sewa dan penghasilan terkait penggunaan harta.
- Imbalan jasa, pekerjaan, dan kegiatan.
- Hadiah dan penghargaan.
- Pensiun dan pembayaran berkala tertentu.
- Jenis penghasilan lain sesuai ketentuan Pasal 26.
Kapan WNA Dapat Dikenakan PPh Pasal 26?
Status WNA tidak otomatis berarti PPh Pasal 26. Penentuan kewajiban pajak harus melihat status subjek pajak dan karakter penghasilannya. Berikut penjelasannya:
1. Ketika WNA Berstatus Wajib Pajak Luar Negeri
Jika individu asing merupakan Subjek Pajak Luar Negeri dan memperoleh penghasilan dari Indonesia yang termasuk objek PPh Pasal 26, pihak Indonesia yang membayarkan penghasilan pada prinsipnya melakukan pemotongan.
Contohnya, perusahaan Indonesia menggunakan jasa konsultan asing yang berstatus Wajib Pajak luar negeri untuk suatu pekerjaan yang penghasilannya bersumber dari Indonesia.
2. Ketika Status Pajaknya Berubah
Status pajak seseorang tidak selalu sama dengan status kewarganegaraannya. Apabila orang asing memenuhi ketentuan sebagai Wajib Pajak dalam negeri, perlakuan pajaknya dapat berbeda. Karena itu, perusahaan perlu memastikan status perpajakan penerima penghasilan sebelum menentukan jenis pemotongan.
Berapa Tarif PPh Pasal 26?
Tarif umum PPh Pasal 26 adalah 20% dari jumlah bruto untuk jenis penghasilan yang tercakup dalam ketentuan Pasal 26 ayat (1). Namun, tarif berdasarkan tax treaty atau P3B dapat digunakan apabila persyaratan administratif dan substantif terpenuhi. Mengapa bisa demikian?
Indonesia memiliki P3B dengan sejumlah negara. Dalam kondisi tertentu, perjanjian tersebut dapat memberi tarif atau hak pemajakan yang berbeda dari ketentuan domestik.
Untuk menggunakan manfaat P3B, penerima penghasilan perlu memenuhi persyaratan, termasuk dokumen domisili pajak yang sesuai. DJP menjelaskan penggunaan Form DGT atau Surat Keterangan Domisili (SKD) sebagai bagian dari proses tersebut.
Siapa yang Wajib Memotong PPh Pasal 26?
Kewajiban pemotongan pada dasarnya berada pada pihak yang melakukan pembayaran kepada Wajib Pajak luar negeri sesuai ketentuan. Artinya, perusahaan Indonesia perlu memeriksa transaksi sebelum melakukan pembayaran kepada vendor atau individu asing.
Sebelum membayar pihak luar negeri, perusahaan sebaiknya memastikan:
- Status penerima penghasilan.
- Negara domisili pajaknya.
- Jenis penghasilan atau transaksi.
- Apakah terdapat P3B dengan negara tersebut.
- Ketersediaan SKD/Form DGT.
- Tarif pajak yang berlaku.
- Kewajiban bukti potong, setor, dan lapor.
DJP menyebut penyetoran PPh Pasal 26 dilakukan paling lambat tanggal 10 pada bulan berikutnya, sedangkan pelaporannya paling lama tanggal 20 bulan berikutnya.
Jangan Salah Menentukan Status Pajak WNA
PPh Pasal 26 penting diperhatikan setiap kali bisnis Indonesia melakukan pembayaran kepada Wajib Pajak luar negeri. Tarif umum 20% bukan satu-satunya hal yang perlu diperiksa karena P3B dapat memengaruhi perlakuan pajak apabila persyaratan terpenuhi.
Selain perpajakan internasional, perusahaan juga harus memastikan kewajiban pajak internal sudah terlaksana. Untuk kebutuhan pajak internal perusahaan, percayakan pada FR Consultant Indonesia melalui layanan pajak perusahaan.
Tim berpengalaman dan profesional akan siap untuk membantu pelaporan SPT Badan Bulanan maupun Tahunan mulai dari perhitungan hingga pelaporan. Tidak hanya bisnis skala besar, FR Consultant Indonesia juga melayani kebutuhan pajak bisnis skala kecil dan menengah. Hubungi tim konsultan kami untuk informasi lebih lanjut.